Domain gründer-szene.de kaufen?
Wir ziehen mit dem Projekt
gründer-szene.de um.
Sind Sie am Kauf der Domain
gründer-szene.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gründer-szene.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
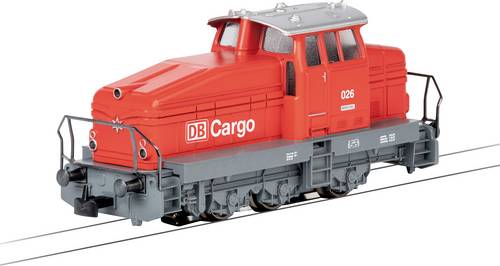
Märklin Start up 036506 H0 Start up Diesellok DHG 500 DB CargoVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 500 in einer fiktiven, verkehrsroten Ausführung der DB Cargo.Modell: Lokomotive mit Digital-Decoder und Spezialmotor, sowie eingebauter Geräuschelektronik. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Länge über Puffer 11,2 cm. Ein passendes Güterwagen-Set ist unter der Artikelnummer 44506 im Märklin Start up-Sortiment erhältlich.102,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VBS Holzhaus-Szene "Licht"Entdecke die zauberhafte Welt der VBS Holzhaus-Szene ""Licht"" und verwandle dein Zuhause in eine stimmungsvolle Winterlandschaft. Diese liebevoll gestaltete Holz-Dekoration besteht aus Sperrholz und Naturmaterialien wie Moos, Steinen und Stroh. Mit einer Größe von 13 x 14,5 x 18 cm fügt sich die Szene perfekt in jedes Ambiente ein. Die eingebaute LED-Beleuchtung, betrieben mit 2x AAA-Batterien (nicht im Lieferumfang enthalten), taucht die Szene in ein warmes, einladendes Licht. Gestalte mit dieser Miniaturszene deinen eigenen magischen Winterwald. Die farbigen Elemente verleihen der Szenerie zusätzliche Lebendigkeit. Ob als Blickfang auf dem Tisch, im Regal oder als Teil einer größeren Dekoration – die VBS Holzhaus-Szene ""Licht"" zieht alle Blicke auf sich. Lass deiner Kreativität freien Lauf und kreiere einzigartige Arrangements, die deine Gäste verzaubern werden. Bestelle jetzt und bringe winterlichen Charme in dein Zuhause! Länge: 18 cm Breite: 13 cm Höhe: 14.5 cm Material: Sperrholz, Moos15,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **

Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
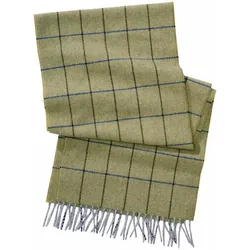
Gründer-Schal - 01Mit Signalwirkung. Wer für grünere Innenstädte ist, sollte sich erstmal an den eigenen Hals fassen. Hier ist der Schal für alle Gründer, Begründer und Grünermacher. Schon das feine Material steht für Weltgewandtheit: Merinowolle aus Australien, ein Schuss Kaschmir aus der Mongolei, zu einem schlanken Rechteck verknüpft in deutscher Fertigung. Das blau gestreifte Karree hält den Stil-Level oben, egal ob beim Spaziergang mit dem Bürgermeister oder bei der spontanen Pflanzaktion am Nachmittag.69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
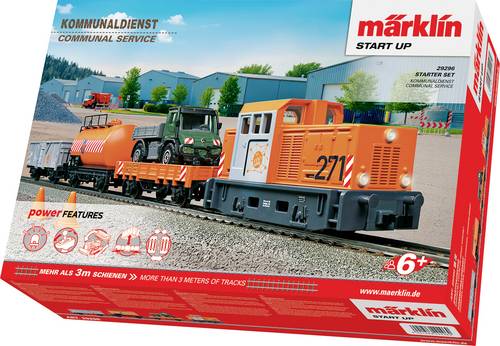
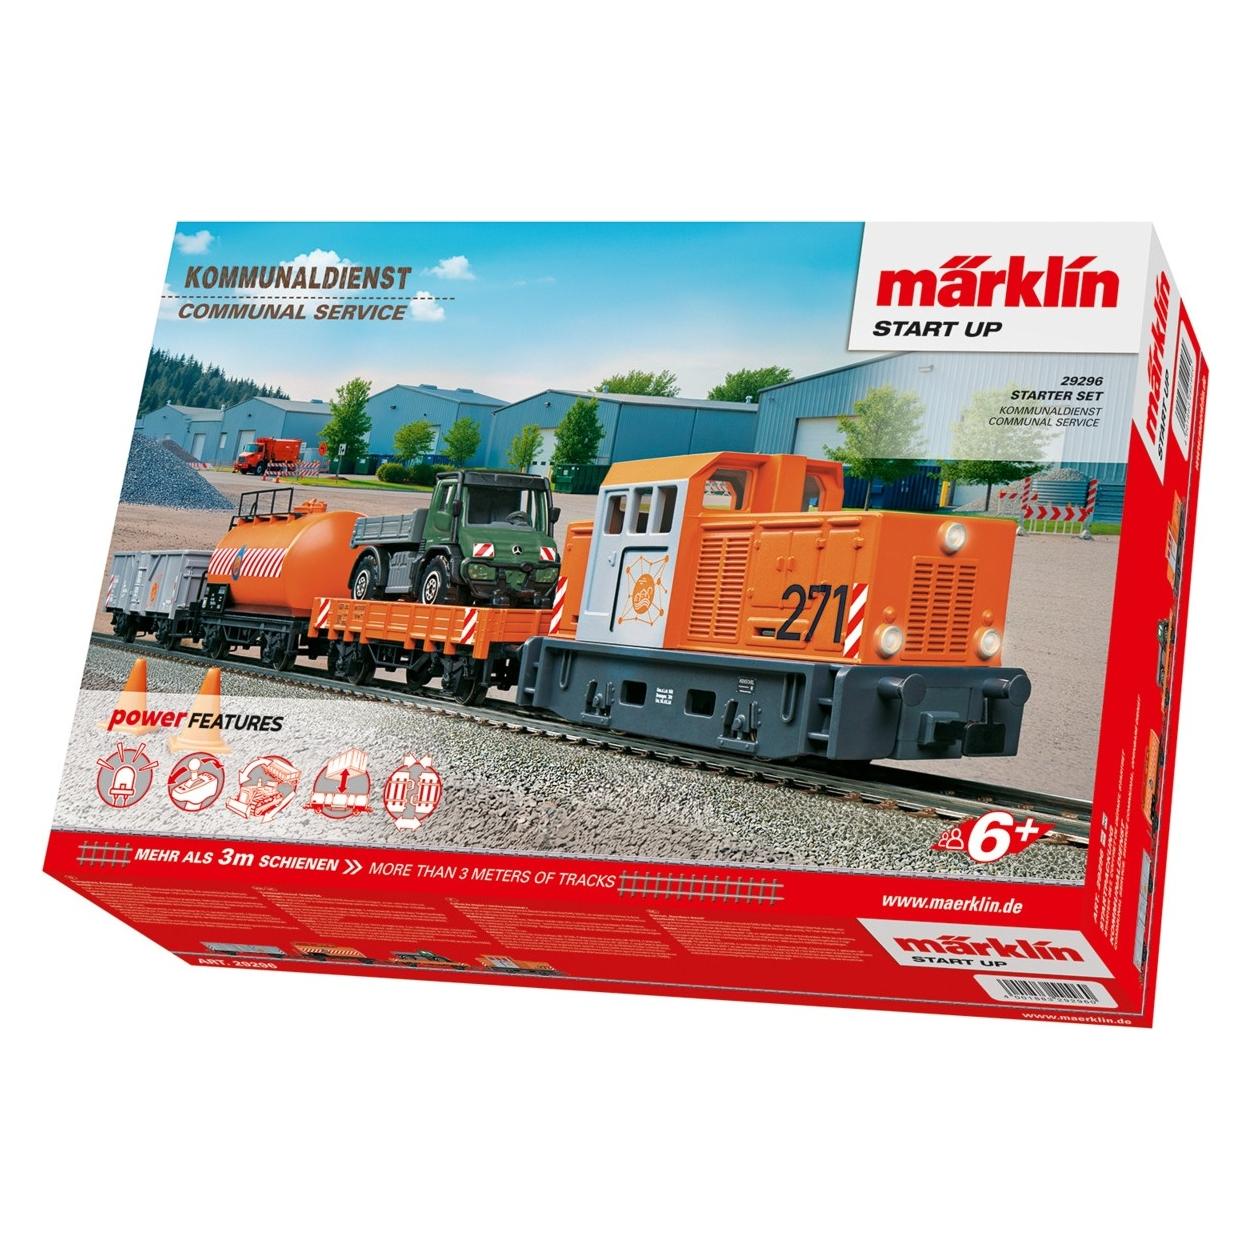
Märklin Start up 029296 H0 Start up Startpackung KommunaldienstVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 300 B, ein zweiachsiger Niederbordwagen, ein offener Güterwagen und ein Kesselwagen in fiktiver Kommunal-Gestaltung. Niederbordwagen beladen mit einem Kommunalfahrzeug. Modell: Lokomotive mit mfx Digital-Decoder. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Niederbordwagen mit Kommunalfahrzeug beladen. Alle Wagen mit Relex-Kupplungen. Länge des Zuges 47 cm. Inhalt: 12 gebogene Gleise 24130, 4 gerade Gleise 24172, 1 gerades Gleis 24188, 1 Basisstation, 1 gebogenes Gleis 24224, 1 Weiche links 24611 und 1 Prellbock 24977. Schaltnetzteil und ein kabelloses, handliches Infrarot-Steuergerät, der Märklin Power Control Stick. 2x AAA Batterien im Lieferumfang enthalten. Erweiterungsmöglichkeiten mit den C-Gleis-Ergänzungspackungen und dem gesamten C-Gleis-Programm. Die Weichen können mit dem Elektroantrieb 74492 nachgerüstet werden. Die Startpackung kann mit dem Kommunaldienstwagen aus dem Wagendisplay 00740 ergänzt werden.154,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Märklin Start up 036506 H0 Start up Diesellok DHG 500 DB CargoVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 500 in einer fiktiven, verkehrsroten Ausführung der DB Cargo.Modell: Lokomotive mit Digital-Decoder und Spezialmotor, sowie eingebauter Geräuschelektronik. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Länge über Puffer 11,2 cm. Ein passendes Güterwagen-Set ist unter der Artikelnummer 44506 im Märklin Start up-Sortiment erhältlich.102,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
VBS Holzhaus-Szene "Licht"Entdecke die zauberhafte Welt der VBS Holzhaus-Szene ""Licht"" und verwandle dein Zuhause in eine stimmungsvolle Winterlandschaft. Diese liebevoll gestaltete Holz-Dekoration besteht aus Sperrholz und Naturmaterialien wie Moos, Steinen und Stroh. Mit einer Größe von 13 x 14,5 x 18 cm fügt sich die Szene perfekt in jedes Ambiente ein. Die eingebaute LED-Beleuchtung, betrieben mit 2x AAA-Batterien (nicht im Lieferumfang enthalten), taucht die Szene in ein warmes, einladendes Licht. Gestalte mit dieser Miniaturszene deinen eigenen magischen Winterwald. Die farbigen Elemente verleihen der Szenerie zusätzliche Lebendigkeit. Ob als Blickfang auf dem Tisch, im Regal oder als Teil einer größeren Dekoration – die VBS Holzhaus-Szene ""Licht"" zieht alle Blicke auf sich. Lass deiner Kreativität freien Lauf und kreiere einzigartige Arrangements, die deine Gäste verzaubern werden. Bestelle jetzt und bringe winterlichen Charme in dein Zuhause! Länge: 18 cm Breite: 13 cm Höhe: 14.5 cm Material: Sperrholz, Moos15,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Williams, Nathan: The Kinfolk EntrepreneurThe Kinfolk Entrepreneur , In The Kinfolk Entrepreneur , author Nathan Williams introduces readers to 40 creative business owners around the globe, offering an inspiring, in-depth look behind the scenes of their lives and their companies. Pairing insightful interviews with striking images of these men and women and their workspaces, The Kinfolk Entrepreneur makes business personal. The book profiles both budding and experienced entrepreneurs across a broad range of industries (from fashion designers to hoteliers) in cities across the globe (from Copenhagen to Dubai). Readers will learn how today's industry leaders handle both their successes and failures, achieve work-life balance, find motivation in the face of adversity, and so much more. (The book jacket was updated in May 2022; some customers may receive an earlier version of the jacket.) , > , Erscheinungsjahr: 20171017, Produktform: Leinen, Autoren: Williams, Nathan, Seitenzahl/Blattzahl: 367, Abbildungen: 200 color photographs, Themenüberschrift: BUSINESS & ECONOMICS / Entrepreneurship~SELF-HELP / Personal Growth / Success, Keyword: experienced entrepreneurs;entrepreneurship;creative business owners;industry leaders;business around the world;business success;international business;facing adversity;work life balance;the power of partnership;finding motivation;workspaces;personal aspects of business;fashion design;hoteliers;success and failure;community;career;realistic;engaging;life lessons;business;professional;management;personal growth;business economics;business and finance;sparking inspiration;insightful interviews, Fachschema: Englische Bücher / Wirtschaft, Business~Existenzgründung~Selbständigkeit (Erwerbstätigkeit) / Existenzgründung~Lebenshilfe / Selbsthilfe~Selbsthilfe~Selbständigkeit (Erwerbstätigkeit)~Selbstständigkeit (Erwerbstätigkeit)~Führung / Unternehmensführung~Unternehmensführung~Beruf / Karriere~Karriere~Erfolg - Misserfolg~Business / Management~Management, Fachkategorie: Biografien: Wirtschaft und Industrie~Sammelbiografien~Unternehmensführung~Ratgeber: Karriere und Erfolg~Management und Managementtechniken, Imprint-Titels: Artisan, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Kleine Unternehmen und Selbständige, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Workman Publishing, Verlag: Workman Publishing, Länge: 287, Breite: 213, Höhe: 38, Gewicht: 1565, Produktform: Gebunden, Genre: Importe, Genre: Importe, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 43425335,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.